Pourquoi l’effet portefeuille change la donne dans l’investissement photovoltaïque
Sommaire
- Introduction
- Contexte
- 1. L’effet portefeuille constitue un mécanisme naturel de réduction du risque
- 2. La corrélation entre les sites est le véritable moteur de l’effet portefeuille
- 3. Les bénéfices sont mesurables et quantifiables
- 4. Exemple concret : quatre projets répartis sur le territoire français
- 5. Pourquoi les banques et investisseurs apprécient l’effet portefeuille
- Conclusion
Introduction
Le marché énergétique européen poursuit une croissance structurelle, soutenue par les objectifs de décarbonation, l’électrification croissante des usages, la compétitivité accrue des technologies solaires et la recherche d’une plus grande indépendance énergétique. Dans cet environnement, les investisseurs, développeurs et financeurs accordent une importance croissante à la prévisibilité des flux de trésorerie et à la maîtrise des risques susceptibles d’affecter la production et les revenus des actifs.
Parmi les principaux leviers de réduction du risque figure l’effet portefeuille, également désigné, dans le domaine énergétique, comme un effet de foisonnement. Ce mécanisme repose sur la diversification d’un ensemble d’actifs dont les performances ne sont pas parfaitement corrélées. Appliqué au photovoltaïque, on ne parle plus d’un actif isolé de quelques MWc, mais de portefeuilles de dizaines, voire de centaines de projets, détenus par des fonds infrastructure, des IPP ou des foncières énergétiques qui cherchent à sécuriser des revenus stables sur 20 à 30 ans.
Contexte
La performance énergétique d’une centrale photovoltaïque dépend principalement de l’irradiation solaire disponible sur le site, mais également de paramètres tels que la température, la disponibilité technique des équipements, les pertes électriques, l’encrassement, les limitations de réseau et les éventuels phénomènes d’écrêtement. Parmi ces facteurs, la variabilité interannuelle de la ressource solaire constitue une source d’incertitude incompressible.
Même lorsqu’une étude de productible est réalisée selon les meilleures pratiques, à partir de données météorologiques historiques, de modélisations techniques détaillées et d’hypothèses prudentes, elle ne peut éliminer totalement l’incertitude associée à la production future. Celle-ci est généralement représentée au moyen de niveaux probabilistes, notamment :
- Le P50, correspondant à une estimation médiane de la production, avec une probabilité théorique de 50 % que la production réelle lui soit supérieure ;
- Le P90, correspondant à une estimation plus conservatrice, qui présente une probabilité théorique de 90 % d’être atteinte ou dépassée sur l’horizon considéré.
L’écart entre le P50 et le P90 constitue ainsi un indicateur central du risque de production. Il dépend notamment de la qualité des données disponibles, de la durée de l’historique météorologique, des incertitudes de modélisation et de l’horizon temporel analysé.
Lorsqu’un investisseur évalue une centrale photovoltaïque isolée, il reste directement exposé aux conditions climatiques propres à son implantation. Une année moins ensoleillée que la normale peut alors se traduire par une baisse sensible de la production, du chiffre d’affaires et, le cas échéant, de la capacité de l’actif à respecter ses engagements financiers.
Toutefois, cette logique évolue lorsque plusieurs actifs sont agrégés dans un même portefeuille. Les conditions météorologiques affectant une centrale donnée ne sont jamais parfaitement identiques à celles affectant les autres actifs. Les sous-performances observées sur certains sites sont ainsi partiellement compensées par des surperformances observées ailleurs.
Néanmoins l’effet portefeuille ne résulte pas du seul nombre d’actifs détenus. Son ampleur dépend principalement du degré de corrélation entre leurs productions. Un portefeuille constitué de nombreuses centrales concentrées dans une même région climatique offrira une diversification limitée. À l’inverse, une répartition équilibrée entre plusieurs zones météorologiques, technologies, orientations, profils de production et régimes contractuels peut réduire significativement la volatilité de la production agrégée.
Le bénéfice fondamental de l’effet portefeuille réside donc dans la diminution de l’incertitude relative à l’échelle consolidée. Si les productions des différentes centrales sont imparfaitement corrélées, l’incertitude du portefeuille augmente moins rapidement que sa production totale. Il en résulte généralement un rapprochement relatif entre les niveaux P50 et P90 consolidés, une meilleure visibilité sur les revenus futurs et, potentiellement, des conditions de financement plus favorables.
L’effet portefeuille constitue ainsi un principe essentiel de gestion des risques dans l’investissement photovoltaïque. Il ne supprime ni le risque climatique ni les risques techniques, contractuels, réglementaires ou de marché, mais il permet d’en atténuer l’impact global grâce à une diversification construite et mesurée. Sa valeur doit donc être appréciée au moyen d’une analyse quantitative des corrélations entre actifs, et non sur la seule base du nombre ou de la puissance cumulée des centrales détenues.
Dans ce contexte, une question revient sans cesse dans les due diligences et les comités d’investissement : la multiplication des projets réduit-elle réellement le risque, ou se contente-t-elle de le déplacer et de le diluer dans un volume plus grand ?
D’après Greensolver : oui, l’effet de portefeuille réduit bel et bien l’incertitude — mais seulement lorsqu’il est construit intelligemment, et pas simplement additionné projet après projet.
-
L’effet portefeuille constitue un mécanisme naturel de réduction du risque
Le premier pilier de l’effet portefeuille repose sur un principe statistique simple : les performances individuelles des centrales photovoltaïques ne sont pas parfaitement synchronisées. Considéré individuellement, chaque actif photovoltaïque présente un niveau de risque propre lié à la variabilité de la ressource solaire. Cette volatilité se traduit directement par une dispersion du productible futur et donc par une incertitude sur les revenus futurs générés par l’installation. Une année légèrement défavorable dans une région peut être compensée par une année plus favorable dans une autre. Ainsi, les écarts de production tendent à s’équilibrer lorsque plusieurs actifs sont regroupés au sein d’un même portefeuille.
Selon la méthodologie présentée par Greensolver, cette mutualisation du risque permet de réduire l’incertitude globale du productible et d’améliorer les niveaux de production conservateurs tels que le P90.
Pour les prêteurs, cet effet se traduit par une meilleure prévisibilité des flux de trésorerie. Pour les investisseurs, il réduit la volatilité attendue des revenus et améliore la résilience globale du portefeuille. Cette caractéristique est particulièrement pertinente dans les opérations de financement de portefeuilles intégrés comprenant de nombreux actifs diversifiés, tant par leur nature que localisation ou profil de production permettant de démontrer un profil de risque maîtrisé constituant ainsi un facteur essentiel de création de valeur.
L’effet portefeuille agit ainsi comme un véritable mécanisme de réduction du risque de génération, sans nécessiter de modification technique des actifs concernés.
-
La corrélation entre les sites est le véritable moteur de l’effet portefeuille
L’effet portefeuille ne dépend pas uniquement du nombre de centrales présentes dans le portefeuille. Le paramètre fondamental demeure le degré de corrélation existant entre les différents actifs.
La corrélation mesure à quel point les productions de deux centrales évoluent de manière similaire. Lorsque deux sites connaissent systématiquement les mêmes conditions météorologiques, leur corrélation est élevée. À l’inverse, lorsque les conditions diffèrent régulièrement, la corrélation diminue et l’effet portefeuille devient plus favorable.
Plusieurs facteurs influencent ce niveau de corrélation :
- Proximité géographique
- Régime climatique
- Phénomènes météorologiques à grande échelle
- Corrélations techniques et opérationnelles
Ainsi, deux centrales distantes de quelques kilomètres seulement pourront présenter des niveaux de corrélation extrêmement élevés, parfois supérieurs à 95 %, en raison de conditions météorologiques quasiment identiques. À l’inverse, deux centrales situées à plusieurs centaines de kilomètres pourront connaître des comportements beaucoup plus indépendants.
Cette réalité revêt une importance majeure pour les développeurs souhaitant optimiser la valeur de leurs plateformes.
Un portefeuille concentré sur une seule zone géographique peut afficher une puissance installée importante tout en bénéficiant d’un effet portefeuille limité. À l’inverse, un portefeuille plus dispersé géographiquement peut offrir une réduction de risque significativement plus élevée malgré une capacité installée comparable.
La qualité de la diversification importe donc souvent davantage que la taille brute du portefeuille.
-
Les bénéfices sont mesurables et quantifiables
L’un des intérêts majeurs de l’effet portefeuille réside dans son caractère objectivable.
Celui-ci ne repose pas sur une appréciation qualitative mais sur un calcul statistique rigoureux intégrant :
- L’incertitude propre à chaque projet ;
- Le poids relatif de chaque actif dans le portefeuille ;
- Les coefficients de corrélation observés entre les différents sites.
La formule variance-covariance utilisée par Greensolver permet ainsi de calculer une incertitude agrégée à l’échelle du portefeuille.
Cette démarche présente un avantage considérable pour les financeurs puisqu’elle permet de traduire directement les bénéfices de la diversification dans les modèles financiers.
Plus les coefficients de corrélation diminuent, plus la réduction de l’incertitude devient importante.
Le portefeuille bénéficie alors d’une amélioration directe de ses niveaux de production conservateurs.
Cette amélioration est particulièrement pertinente dans le cadre des analyses de sensibilité réalisées par les banques, les agences de notation ou les investisseurs institutionnels.
Les travaux réalisés dans le cadre de Due Diligence montrent que cette approche conduit généralement à une amélioration progressive des indicateurs conservateurs lorsque le nombre de projets augmente :
- Portefeuille de 1 projet : écart type P50-P90 de 6 à 9 % ;
- Portefeuille de 50 projets : écart type P50-P90 portefeuille de 5,5 à 7,5 % ;
- Portefeuille de 100 projets : écart type P50-P90 portefeuille de 4 à 6,5 % ;
- Portefeuille de 400 projets : écart type P50-P90 portefeuille de 3,5 à 5,5 %.
Ces valeurs restent dépendantes de la nature et de la localisation des centrales, mais elles illustrent clairement la tendance : plus le portefeuille est important et diversifié, plus l’incertitude relative diminue.
Pour un financeur, cette amélioration se traduit directement par une meilleure visibilité sur les flux futurs. Pour un investisseur, elle augmente la résilience globale des revenus.
-
Exemple concret : quatre projets répartis sur le territoire français
L’approche présentée a été illustrée à l’aide d’un portefeuille constitué de quatre projets photovoltaïques localisés à Toulouse, Bordeaux, Rouen et Lyon.
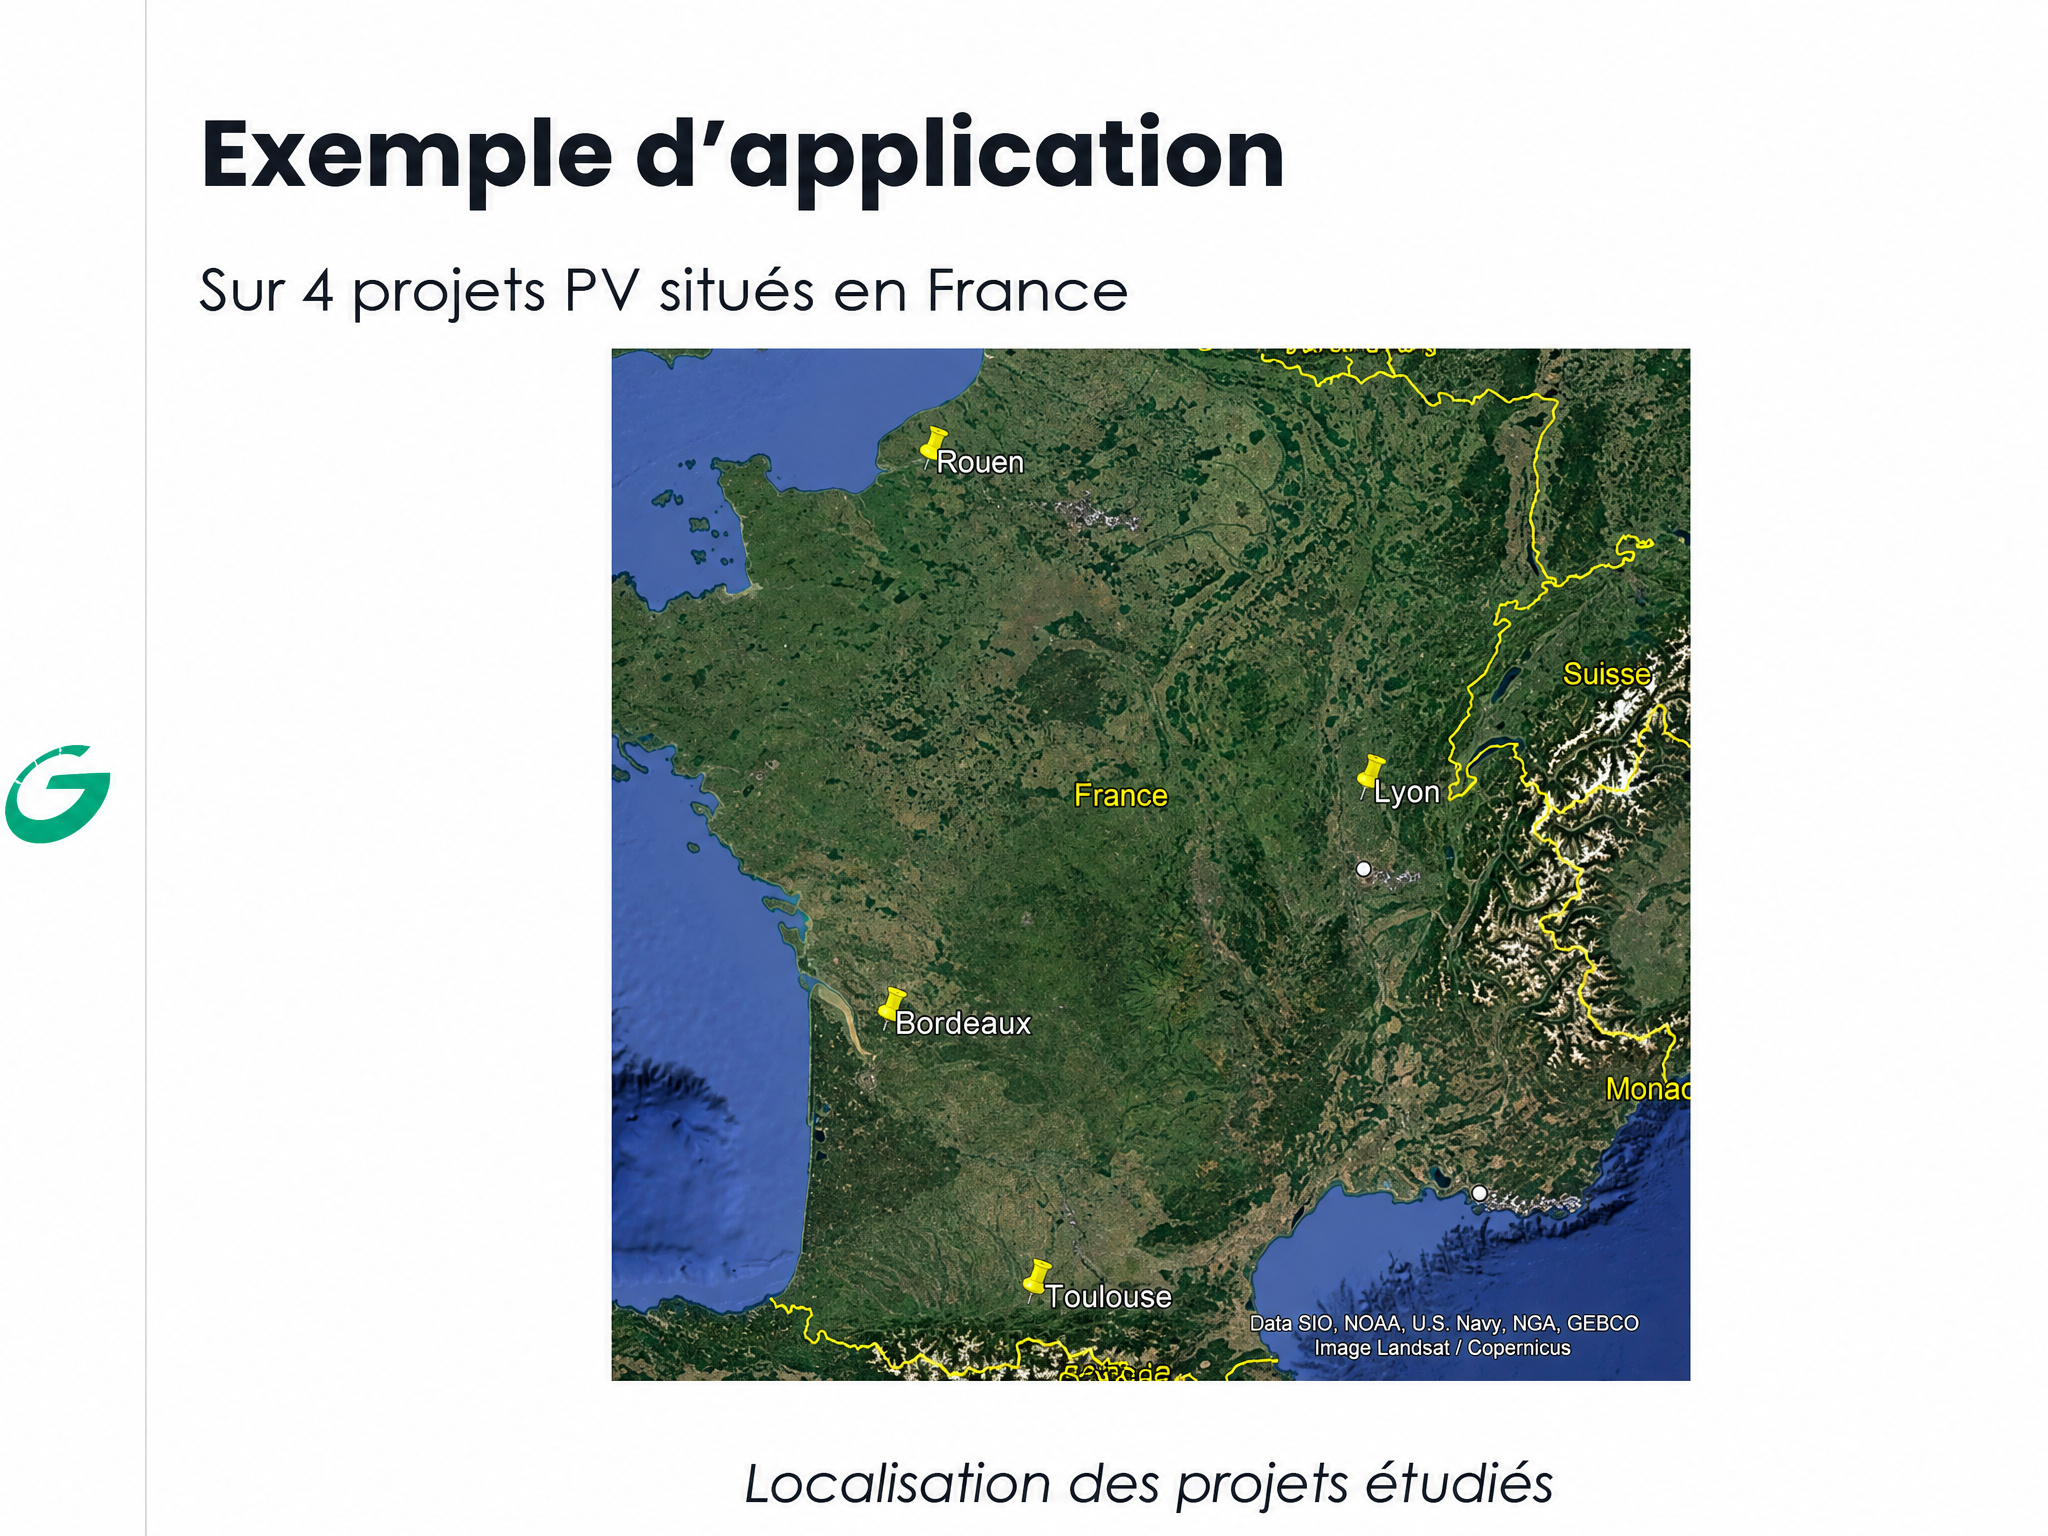
L’analyse montre que les profils d’irradiation évoluent de manière similaire mais pas parfaitement identique entre ces différentes villes.
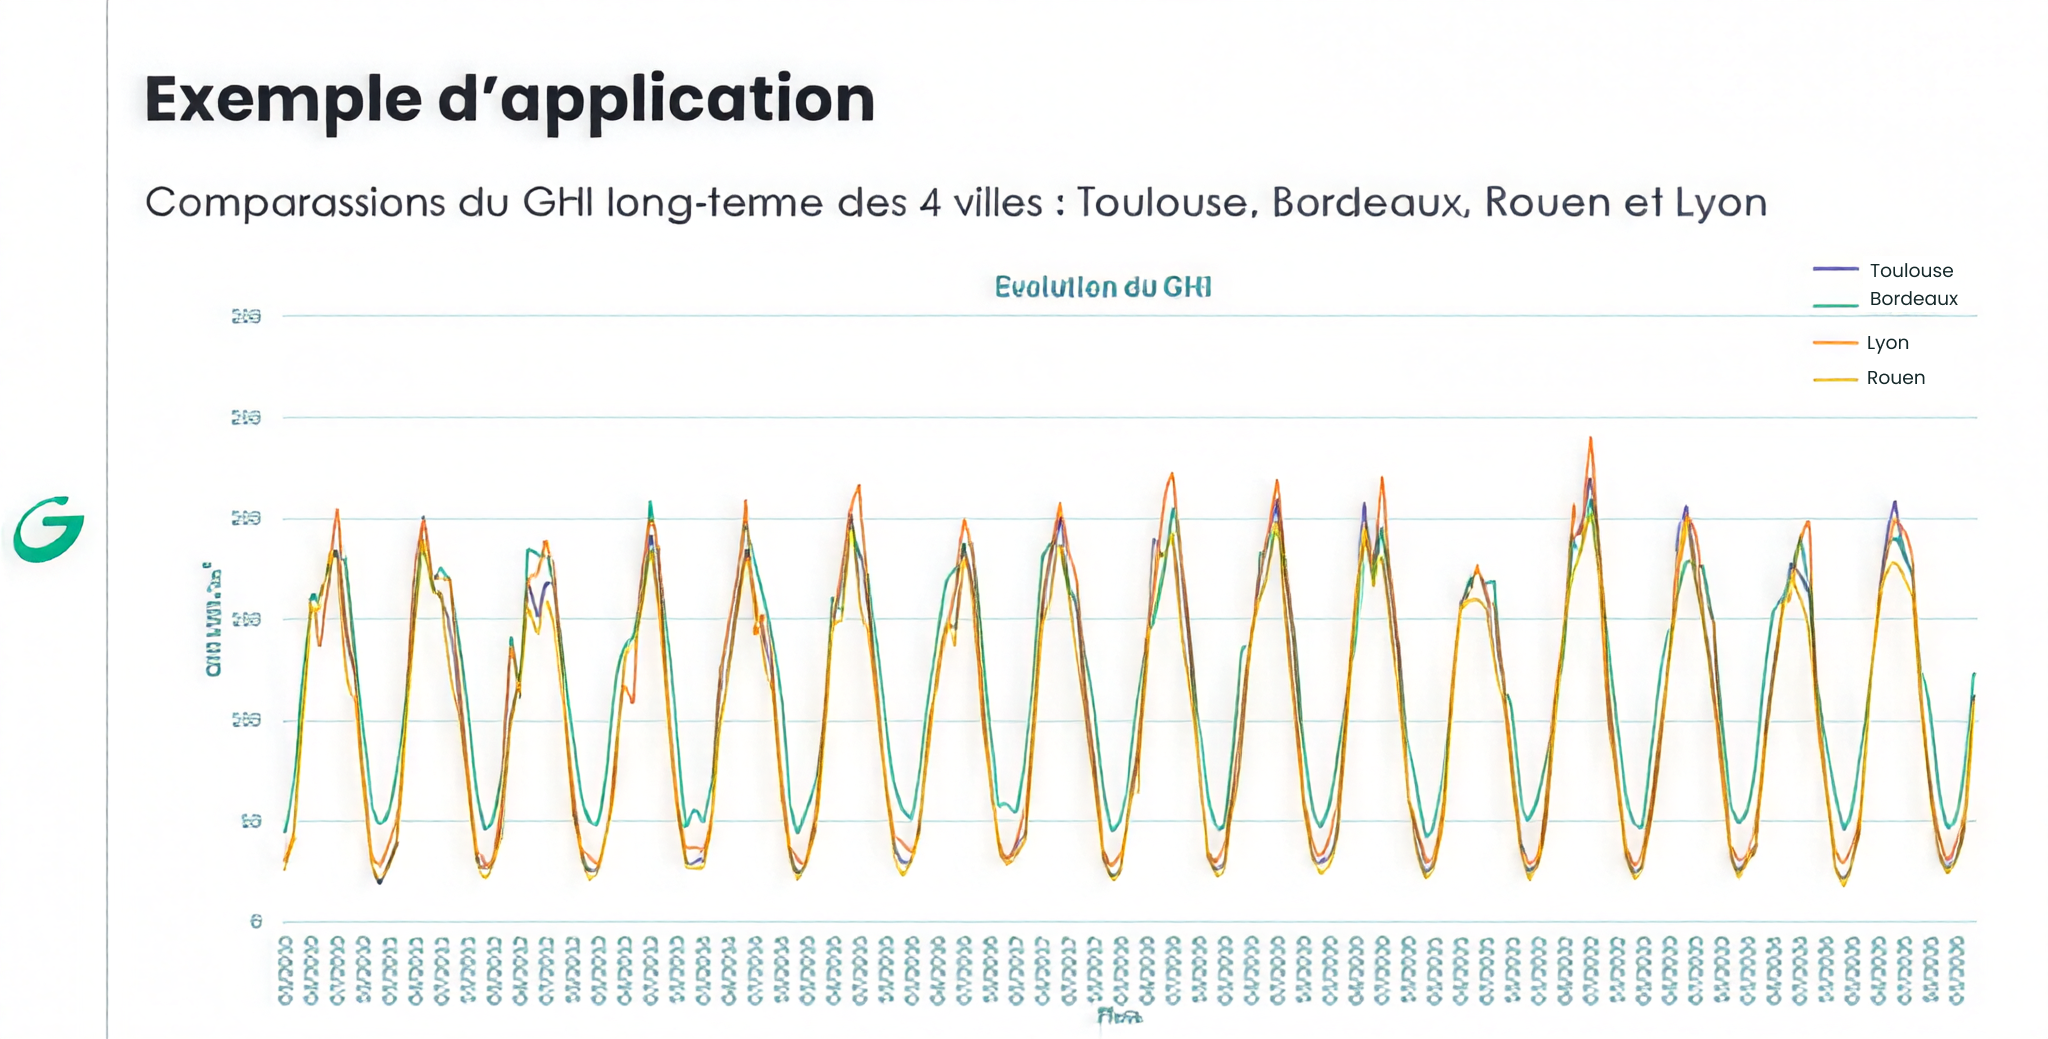
Les coefficients de corrélation calculés restent élevés, compris entre 0,955 et 0,985 selon les couples de sites étudiés. Malgré cette forte corrélation, l’effet portefeuille demeure présent car les comportements ne sont pas parfaitement synchronisés.
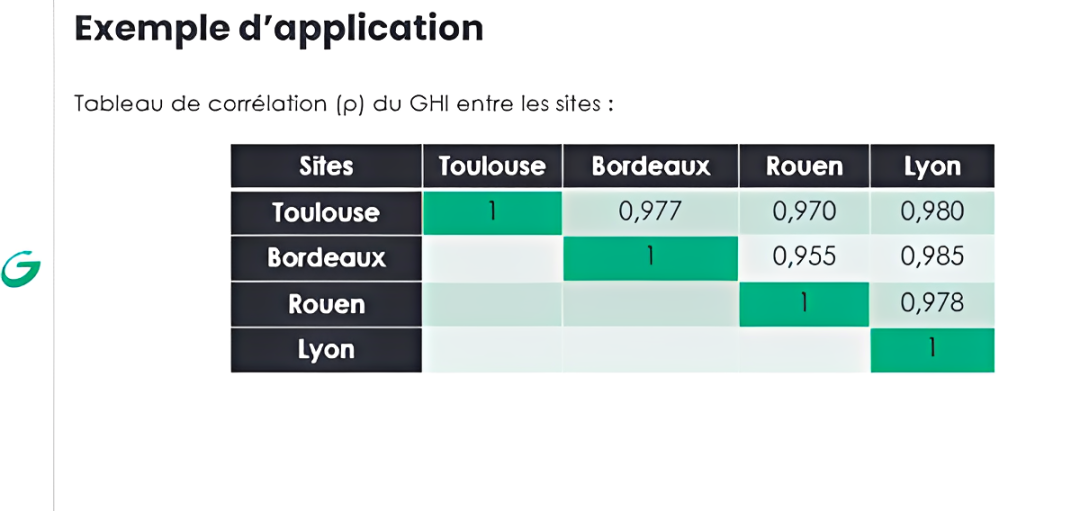
La conclusion de cette étude est particulièrement intéressante : même au sein d’un pays relativement homogène comme la France, la dispersion géographique permet déjà une mutualisation partielle du risque. Les variations d’irradiation ne se produisent pas exactement au même moment ni avec la même intensité sur chaque site, ce qui contribue à réduire l’incertitude du portefeuille global.
-
Pourquoi les banques et investisseurs apprécient l’effet portefeuille
Pour un investisseur ou un prêteur, la véritable mesure de l’intérêt de l’effet portefeuille réside dans son impact sur les hypothèses financières.
L’incertitude agrégée calculée à l’échelle du portefeuille est directement intégrée dans le calcul des indicateurs conservateurs tels que le P90 portefeuille.
Or le P90 constitue généralement la référence utilisée pour :
- Les scénarios de crédit ;
- L’établissement des DSCR minimum ;
- Le dimensionnement de la dette ;
- Les analyses downside des investisseurs ;
- Les revues techniques réalisées dans le cadre des acquisitions.
Un portefeuille bénéficiant d’un effet de foisonnement favorable présente donc mécaniquement un profil de risque plus robuste.
Pour les prêteurs, cela peut renforcer la visibilité sur la génération de cash-flows futurs.
Pour les investisseurs, cela se traduit par une amélioration du profil risque-rendement et une diminution de la volatilité anticipée des revenus.
Dans certains cas, cette amélioration peut influencer directement les conditions de financement ou la valorisation globale d’une plateforme.
L’effet portefeuille devient alors bien davantage qu’un simple concept statistique : il constitue un véritable facteur de création de valeur.
Conclusion
L’analyse confirme clairement l’hypothèse de départ : l’effet portefeuille constitue un levier efficace de réduction du risque dans les portefeuilles photovoltaïques. Grâce à la diversification géographique et à la corrélation imparfaite entre les sites, les variations de production tendent à se compenser partiellement. Il en résulte une diminution de l’incertitude globale du productible, une amélioration des indicateurs conservateurs tels que le P90 et une meilleure visibilité sur les revenus futurs.
Un mix associant PV au sol, agrivoltaïsme, éolien et BESS n’est pas seulement une diversification de production : c’est une diversification des risques réglementaires (appels d’offres CRE distincts), des risques de marché (contrats CRE PPE2, PPA) et des risques de mise en service. Un portefeuille dont les projets n’atteignent pas tous leur date de COD la même année, et ne dépendent pas tous du même acheteur ou du même tarif, encaisse mieux un choc ponctuel — retard de raccordement Enedis, révision tarifaire, aléa de prix de marché — sans mettre en péril l’ensemble de la structure de financement.
C’est exactement l’enjeu que nous adressons chez Greensolver, à travers nos missions de modélisation financière, d’audit de business plan et de conseil technique prêteur sur des portefeuilles multi-technologies. Si vous structurez ou financez un portefeuille solaire, BESS ou hybride, n’hésitez pas à nous contacter pour en discuter.
Ecrit par Andréa Nut
The Latest Renewable Energy News
Performances des parcs éoliens : pourquoi les méthodes de suivi standard ne reflètent souvent pas la réalité
Greensolver au Battery Asset Management Summit Royaume-Uni et Irlande – 13 et 14 octobre 2026
Greensolver au 16e Colloque National de France Renouvelables — stand C15, les 7 et 8 octobre 2026